
“பணமில்லா பரிவர்த்தனை, டிஜிட்டல் இந்தியா” என்று மேடைதோறும் பிரசாரம் செய்துவிட்டு, இன்று நாட்டின் அத்தனை தரப்பு மக்களும் பயன்படுத்தும் யுபிஐ (UPI) சேவையின் மீது வணிகர் தள்ளுபடி விகிதம் (MDR) என்ற பெயரில் மறைமுகக் கட்டண நிழலைப் படிய வைத்திருப்பது ஏழை, எளிய மற்றும் நடுத்தர மக்களின் மீது சுமையை ஏற்படுத்தும் என விமர்சிக்கப்படுகிறது.
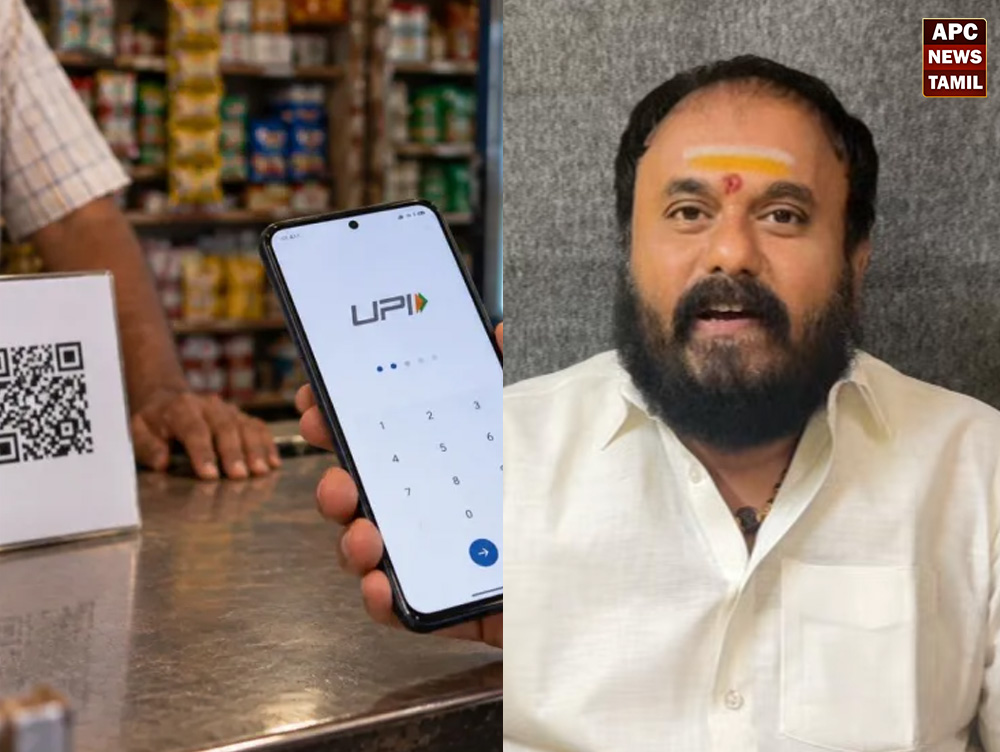
ரூ.2,000 வரையிலான பரிவர்த்தனைகளுக்கு நேரடியாகவோ மறைமுகமாகவோ எந்தக் கட்டணமும் இல்லை என்றும், ரூ.2,000-க்கு மேற்பட்ட தகுதியான வணிகர் பரிவர்த்தனைகளுக்கு 0.4% வரை விதிக்கப்படும் MDR கட்டணத்தை வணிகர்கள்தான் ஏற்க வேண்டும் என்றும் மத்திய அரசு தரப்பில் விளக்கம் அளிக்கப்பட்டுள்ளது. ஆனால், சந்தையின் நடைமுறையைப் பார்க்கும்போது வணிகர்களின் கூடுதல் செலவு இறுதியில் பொருட்களின் விலை அல்லது பிற கட்டணங்கள் மூலம் நுகர்வோர் மீது தாக்கத்தை ஏற்படுத்தக்கூடும் என கட்டுரையாளர் சுட்டிக்காட்டுகிறார்.
டிஜிட்டல் இந்தியாவின் தூண்களைத் தகர்க்கும் முடிவா?
இந்தியாவை ரொக்கப் பணப் பொருளாதாரத்திலிருந்து டிஜிட்டல் பொருளாதாரத்திற்கு மாற்றிய முக்கிய காரணிகளில் ஒன்றாக யுபிஐ பார்க்கப்படுகிறது. வங்கிகளுக்குச் செல்ல வேண்டிய அவசியம் இல்லாமல், ஏடிஎம் வரிசைகளில் காத்திருக்காமல், கைபேசி மூலமாக சில நொடிகளில் பணம் செலுத்தும் வசதி பொதுமக்களின் அன்றாட வாழ்க்கையில் முக்கிய இடத்தைப் பெற்றுள்ளது.
கிராமப்புற தேநீர்க்கடை முதல் நகரங்களின் பெரிய வணிக வளாகங்கள் வரை யுபிஐ பயன்பாடு பரவலாக உள்ளது. இந்த நிலையில், ரூ.2,000-க்கு மேற்பட்ட சில வணிகர் பரிவர்த்தனைகளுக்கு MDR அறிமுகப்படுத்தப்படுவது டிஜிட்டல் பணப்பரிவர்த்தனையின் வளர்ச்சியில் தாக்கத்தை ஏற்படுத்தக்கூடும் என்ற கருத்தையும் கட்டுரையாளர் முன்வைக்கிறார்.
மக்களுக்கும் சிறு வணிகர்களுக்கும் ஏற்படக்கூடிய பாதிப்புகள்
இன்றைய விலைவாசி சூழலில் வீட்டு வாடகை, மளிகைப் பொருட்கள், மருத்துவச் செலவுகள், கல்விக் கட்டணம் உள்ளிட்ட பல்வேறு செலவுகள் ரூ.2,000-ஐ எளிதில் தாண்டுகின்றன.
வணிகர்களுக்கு MDR கட்டணம் கூடுதல் செலவாக மாறும்போது, அந்தச் செலவு பொருட்களின் விலை உயர்வு அல்லது வேறு கட்டணங்கள் மூலமாக நுகர்வோரிடம் சென்றடையும் வாய்ப்பு இருப்பதாக கட்டுரையாளர் கூறுகிறார்.
மேலும், ஒரு வணிகரின் டர்ன்ஓவர் என்பது அவரது லாபம் அல்ல என்பதையும் அவர் சுட்டிக்காட்டுகிறார். குறைந்த லாப விகிதத்தில் செயல்படும் சிறு வணிகர்களுக்கு கூடுதல் பரிவர்த்தனைச் செலவுகள் ஏற்படும்போது, அது அவர்களின் வணிகச் செயல்பாடுகளில் தாக்கத்தை ஏற்படுத்தலாம் என்பதும் கட்டுரையில் குறிப்பிடப்பட்டுள்ளது.
மீண்டும் ரொக்கப் பணத்தை நோக்கி நகரும் நிலை ஏற்படுமா?
கட்டணச் செலவு அதிகரிக்கும் சூழலில், சில சிறு மற்றும் நடுத்தர வணிகர்கள் ரூ.2,000-க்கு மேற்பட்ட பரிவர்த்தனைகளுக்கு ரொக்கப் பணத்தை கேட்கத் தொடங்கலாம் என்ற அச்சத்தையும் கட்டுரையாளர் வெளிப்படுத்துகிறார்.
இதுபோன்ற மாற்றம் ஏற்பட்டால், டிஜிட்டல் பணப்பரிவர்த்தனையை நோக்கி நகர்ந்துள்ள மக்களில் ஒரு பகுதியினர் மீண்டும் ரொக்கப் பணத்தைப் பயன்படுத்தும் நிலை உருவாகலாம் என்பது கட்டுரையின் கருத்தாக உள்ளது.
டிஜிட்டல் உள்கட்டமைப்புச் செலவை யார் ஏற்க வேண்டும்?
யுபிஐ அமைப்பை இயக்குவதற்கும் பராமரிப்பதற்கும் வங்கிகள், கட்டண சேவை நிறுவனங்கள் உள்ளிட்ட பல்வேறு தரப்புகளுக்கு செலவுகள் ஏற்படுகின்றன. டிஜிட்டல் பணப்பரிவர்த்தனை உள்கட்டமைப்பை தொடர்ந்து பராமரிப்பதற்கு போதிய நிதி ஆதாரம் தேவைப்படுவதாக அரசு தரப்பில் கூறப்படுகிறது.
இதற்கு மாற்றாக, டிஜிட்டல் பணப்பரிவர்த்தனை என்பது மக்களின் அன்றாட வாழ்க்கையின் ஒரு பகுதியாக மாறிவிட்ட நிலையில், அதன் உள்கட்டமைப்புச் செலவுகளை அரசே ஏற்க வேண்டும் என கட்டுரையாளர் வலியுறுத்துகிறார்.
மேலும், வணிகர்கள் மீது விதிக்கப்படும் கட்டணம் இறுதியில் நுகர்வோருக்கும் பாதிப்பை ஏற்படுத்தும் சூழல் உருவாகக்கூடாது என்றும் அவர் கேள்வி எழுப்புகிறார்.
மத்திய அரசுக்கு முன்வைக்கப்படும் கோரிக்கைகள்
ரூ.2,000 என்ற வரம்பின்றி, அனைத்து வகையான யுபிஐ பரிவர்த்தனைகளுக்கும் முழுமையான கட்டண விலக்கு தொடர வேண்டும் என கட்டுரையாளர் கோரிக்கை விடுக்கிறார்.
டிஜிட்டல் பரிவர்த்தனை என்பது இனி சொகுசு அல்ல; அது குடிமக்களின் அன்றாடத் தேவையாக மாறிவிட்டதால், அதன் உள்கட்டமைப்புச் செலவுகளை அரசே பட்ஜெட் மூலம் ஏற்க வேண்டும் என்றும் வலியுறுத்துகிறார்.
மேலும், ‘வணிகர் கட்டணம்’ என்ற பெயரில் ஏற்படும் கூடுதல் செலவு இறுதியில் பொதுமக்கள் மீது சுமத்தப்படாத வகையில் நடவடிக்கை எடுக்க வேண்டும் என்றும் அவர் கோருகிறார்.
மக்களின் டிஜிட்டல் நம்பிக்கை தொடருமா?
இந்தியாவில் யுபிஐ பயன்பாடு வேகமாக விரிவடைந்துள்ள நிலையில், அதற்கான கட்டண அமைப்பில் ஏற்படும் எந்த மாற்றமும் பொதுமக்கள் மற்றும் சிறு வணிகர்களின் மீது ஏற்படுத்தும் தாக்கம் முக்கியமானதாக இருக்கும்.
யுபிஐ பரிவர்த்தனைகளுக்கான கட்டண விவகாரம் குறித்து அரசு தரப்பிலும், வணிகர்கள் மற்றும் பொதுமக்கள் தரப்பிலும் பல்வேறு கருத்துகள் முன்வைக்கப்பட்டு வரும் நிலையில், டிஜிட்டல் பணப்பரிவர்த்தனையின் வளர்ச்சிக்கும், அதன் உள்கட்டமைப்புக்கான நிதி தேவைக்கும் இடையே எவ்வாறு சமநிலை ஏற்படுத்தப்படும் என்பது தொடர்ந்து கவனிக்கப்படும் விவகாரமாக உள்ளது.
அரசியல் பித்தலாட்டங்களும் அதிகாரத் திமிரும்: தமிழகக் களத்தை உலுக்கும் அக்ரசிவ் உண்மைகள்!